Son action ne vaut plus que 30 centimes: après 15 ans de galère, cette entreprise française croit enfin tenir son invention miracle pour remplacer les pesticides par des amibes
Cotée en Bourse depuis 2015, cette société originaire de Chassieu, dans l’agglomération lyonnaise, a connu de fortes turbulences, entre revers réglementaires et difficultés financières. Après l’échec de son activité dans le traitement des eaux industrielles, elle tente aujourd’hui de se réinventer...
Cotée en Bourse depuis 2015, cette société originaire de Chassieu, dans l’agglomération lyonnaise, a connu de fortes turbulences, entre revers réglementaires et difficultés financières. Après l’échec de son activité dans le traitement des eaux industrielles, elle tente aujourd’hui de se réinventer en misant sur le biocontrôle agricole et les ingrédients cosmétiques. BFM Business a rencontré ses dirigeants pour comprendre cette nouvelle stratégie, ses perspectives de développement et les nombreux défis qu’Amoéba doit encore relever pour atteindre l'autonomie financière.
Bienvenue dans l'infiniment petit. Vous ne le savez peut-être pas, mais la nature possède des "aspirateurs à bactéries". Ce sont les amibes, des minuscules organismes unicellulaires présents naturellement dans l’eau et les sols humides. Une entreprise basée à Chassieu, dans l'agglomération lyonnaise, a pris le pari d'exploiter les talents de ces micro-organismes aux maxi-pouvoirs.
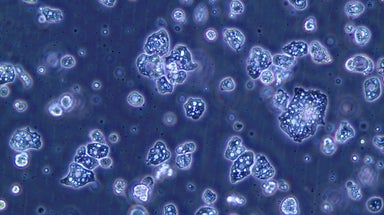
Cette entreprise s'appelle Amoéba. La société revendique en effet le statut de seule entreprise autorisée à exploiter industriellement une amibe particulière pour des applications destinées à protéger les plantes contre les maladies, ainsi que pour des usages cosmétiques. Amoéba affirme aussi être la seule entreprise à maîtriser la production de cette souche à une échelle compatible avec une exploitation commerciale.
L’ambition de cette société est de proposer une alternative aux produits chimiques encore largement utilisés dans ces secteurs. Mais après plus de 15 ans de recherche, de procédures réglementaires et de besoins de financement récurrents, la société doit désormais franchir une étape décisive: transformer sa technologie en activité industrielle rentable.
Pour financer ce passage à l’échelle supérieure et soutenir son démarrage commercial, l’entreprise sollicite une nouvelle fois les marchés à l’occasion d’une augmentation de capital. La direction présente l’opération comme son "ultime appel au marché" avant une autonomie financière espérée en 2029.
Une promesse qui peut susciter une certaine réserve chez les actionnaires historiques. Depuis l’introduction en Bourse, ils ont subi la chute du cours, les dilutions successives et les retards réglementaires, tandis que les perspectives commerciales ont régulièrement été repoussées. Pour comprendre leur désillusion, il faut revenir au projet sur lequel reposait initialement l’histoire boursière d’Amoéba.
L'échec du biocide biologique
L’histoire d’Amoéba débute en 2010. Fabrice Plasson fonde l’entreprise afin de valoriser un brevet issu de l’Université de Lyon reposant sur l’utilisation de Willaertia magna C2c Maky. Cette souche d’amibe avait été sélectionnée pour sa capacité à se nourrir de certaines bactéries, agissant comme "un aspirateur à bactéries" notamment celles du genre Legionella, responsables de la légionellose, dans les installations d'eau.
Cette technologie a constitué le point de départ de l’entreprise et de son premier projet de biocide biologique, afin de réduire voire éliminer les traitements chimiques traditionnellement utilisés.
Lors de son introduction en Bourse en 2015, les investisseurs sont séduits par sa technologie biologique, présentée comme une solution de remplacement aux biocides chimiques utilisés dans le traitement des eaux industrielles. Cette dynamique porte le titre jusqu’à un sommet historique de plus de 38 euros en janvier 2016.
La valorisation reposait alors essentiellement sur le potentiel commercial de la technologie et sur l’espoir d’obtenir rapidement les homologations nécessaires.
Mais après plusieurs années de va-et-vient, l'Anses, l’agence de sécurité sanitaire de l’alimentation, de l’environnement et du travail, a retoqué le projet de biocide à base d’amibes vivantes, redoutant un possible effet 'Cheval de Troie' - par lequel l’amibe agirait comme un réservoir en transportant certaines bactéries sans les détruire.
Ces retards dans le parcours d'obstacle réglementaire ont réduit quasiment à néant la valeur de l'action: -90% en trois ans.
"Le biocide, c’est terminé. Une amibe vivante a une durée de vie de cinq jours. Dans notre nouvelle solution, elle est inactive et le produit peut se conserver pendant deux ans", résume à BFM Business, Benoît Villiers, président du conseil d’administration d’Amoéba.
Un virage stratégique
Amoéba change alors complètement de stratégie. Plutôt que d'utiliser des amibes vivantes pour éliminer les bactéries présentes dans l'eau, l'entreprise décide de développer un lysat (soit un jus de cellules) obtenu à partir d’amibes inactivées, puis de les transformer en poudre.
L'objectif n'est plus de désinfecter les circuits d'eau, mais de protéger les cultures agricoles contre certaines maladies, notamment celles provoquées par des champignons.
En 2019, la société a dévoilé des premières études encourageantes sur le mildiou de la vigne, une maladie qui attaque surtout les feuilles et les grappes lorsque le temps est chaud et humide.
La formulation sèche d’Amoéba démontre alors une efficacité comparable à celle de l’amibe vivante et à celle du produit chimique de référence, le sulfate de cuivre, principal composant de la "bouillie bordelaise". Cette dernière est autorisée en agriculture biologique.
Amoéba affirme aujourd’hui que sa solution est plus efficace que les premières générations de traitements naturels destinés à protéger les cultures contre les maladies. Selon l’entreprise, son produit a atteint une efficacité moyenne d’environ 75 % lors de certains essais, contre 30 % à 50 % pour des solutions de biocontrôle de générations antérieures.
"Notre produit a vocation à s’intégrer dans des programmes comprenant encore des pesticides, afin de réduire l’utilisation de produits chimiques plutôt que de les supprimer immédiatement", explique Jean-Marc Petat, directeur général de Green 4 Agro, la filiale d’Amoéba consacrée au biocontrôle.
Ce repositionnement vers l’agriculture n’a toutefois pas supprimé les obstacles réglementaires. Il aura fallu six ans et demi à Amoéba pour obtenir une première autorisation de mise sur le marché en France.
"Nous avons réalisé 900 essais dans 19 pays pendant six ans et demi, y compris des tests sur les abeilles. Le niveau d’exigence est extrêmement élevé, ce qui est compréhensible puisque nous parlons de produits destinés à protéger des cultures alimentaires", souligne Benoît Villiers.
Une longue période sans revenus
Mais gros problème: depuis son introduction en Bourse en 2015, Amoéba n’a jamais développé de chiffre d’affaires significatif. Après quelques revenus limités jusqu’en 2019, généralement compris entre 100.000 et 150.000 euros par an, la société n’a enregistré aucun chiffre d’affaires entre 2020 et 2025.
Dans le même temps, elle doit continuer à financer la recherche, les procédures d’homologation et la préparation de son outil industriel. Pour poursuivre ses activités, elle recourt à plusieurs augmentations de capital et émissions d’obligations convertibles.
Entre 2018 et 2023, la société d’investissement suisse Nice & Green a apporté à Amoéba plusieurs financements successifs, principalement sous forme d’obligations convertibles en actions, afin de soutenir ses activités et ses besoins de trésorerie.
Ces opérations ont permis à l’entreprise de financer ses activités et d’accompagner son repositionnement dans le biocontrôle, au prix cependant d’une forte dilution pour les actionnaires historiques. En octobre 2026, sa capitalisation boursière s’établit autour de 30 millions d’euros.
"Avec un tel effondrement du cours de Bourse, on peut comprendre que les actionnaires en aient assez", reconnaît Benoît Villiers.
Le biocontrôle agricole et les cosmétiques
Après plusieurs années d’attente, Amoéba franchit une étape majeure à l’été 2026 en obtenant une autorisation de mise sur le marché en France pour Axpera, son biofongicide.
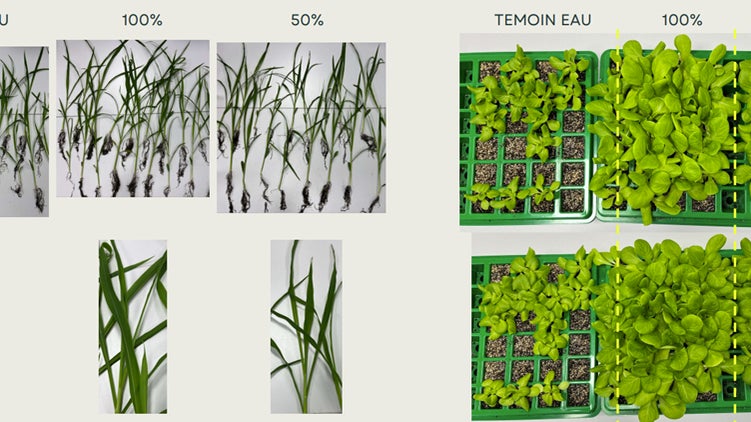
L’Anses approuve son utilisation préventive sur plusieurs cultures, dont la vigne, les tomates, les aubergines, les cucurbitacées, le basilic, les laitues et les artichauts. Pour la première fois, Amoéba dispose ainsi d’un produit susceptible d’entrer dans une véritable phase commerciale.
"Notre produit est simple d’utilisation et ne nécessite aucun changement de matériel pour les agriculteurs. L’amibe étant inactive, il ne présente pas non plus de contrainte particulière de conservation, tout en restant efficace", explique Jean-Marc Petat.
Sur la vigne, Amoéba ne cherche pas à remplacer l’ensemble des traitements contre le mildiou, mais à intervenir à des moments précis du cycle de culture.
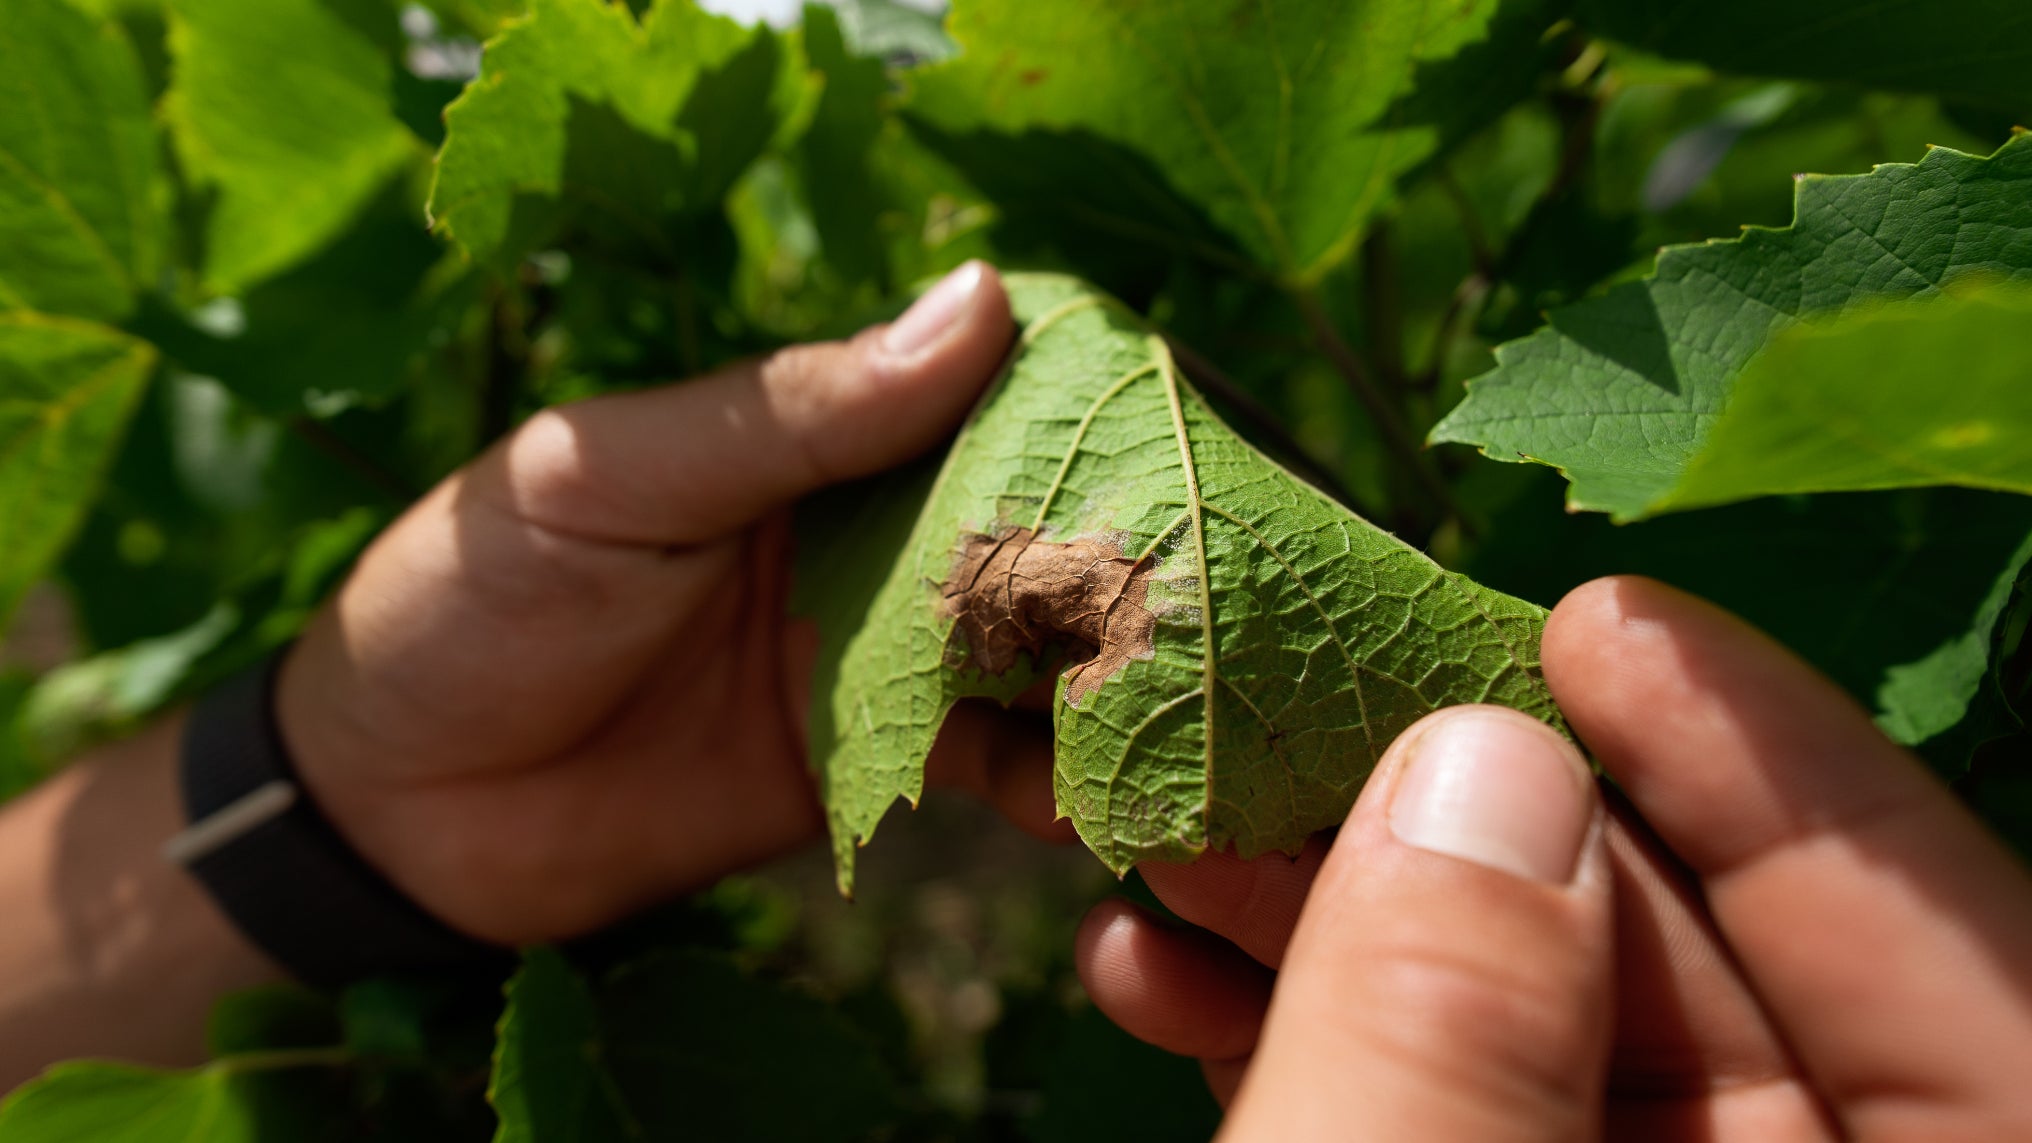
L’entreprise vise également le marché des céréales et celui des cultures légumières.
"Sur le blé, nous souhaitons intervenir dès le premier traitement, au mois d’avril, avec une solution capable d’agir contre deux maladies à la fois. Elle pourra soit remplacer une molécule chimique, soit permettre de réduire de moitié son utilisation. Sur la tomate, notre produit permet de diviser par six la quantité de cuivre utilisée", ajoute le dirigeant de Green 4 Agro.
L’homologation française d’Axpera constitue donc une étape charnière. Sa concrétisation commerciale reste toutefois embryonnaire: après un exercice 2025 sans revenus, Amoéba n’a enregistré que 63.000 euros de chiffre d’affaires au premier semestre 2026. Le principal défi pour Amoéba consiste désormais à transformer les accords de distribution en commandes régulières, avec une montée en puissance des revenus à la clé.
French Tech : Amoéba, greentech spécialisée dans le biocontrôle - 31/07
5:36
Des accords avec Koppert et Syngenta
Pour commercialiser son biofongicide Axpera, Amoéba a ainsi conclu deux partenariats stratégiques avec le néerlandais Koppert, spécialiste de la protection biologique des cultures, et le suisse Syngenta, géant mondial des produits phytosanitaires.
Koppert distribuera les produits destinés à la vigne et aux cultures légumières, notamment par l'intermédiaire des coopératives agricoles. Syngenta dispose, de son côté, de l'exclusivité de la distribution du biofongicide AXP20 pour les céréales dans les 27 pays de l'Union européenne.
Le déploiement commercial doit débuter en France, aux États-Unis et en Espagne en 2027, avant l'Italie en 2028. Syngenta prévoit également un lancement sur le blé à partir de 2028.
"Notre terrain de jeu est beaucoup plus large que la France. Nous ne sommes pas encore présents en Amérique latine ou en Asie et nous estimons n’être aujourd’hui qu’à environ 30% de notre potentiel", avance Benoît Villiers.
Pour limiter ses investissements, Amoéba mise sur un modèle industriel sans usine en propre, en confiant la production de sa substance active à des partenaires disposant déjà de bioréacteurs. La formulation finale est pour l'instant réalisée en France.
L'entreprise entend également valoriser Willa, sa plateforme d'ingrédients cosmétiques destinée à prévenir le vieillissement cutané et à préserver l'hydratation de la peau. À partir de 2027, elle envisage de céder cette technologie ou d'en accorder une licence exclusive.
Une dernière levée de fonds avant l'autonomie financière?
Reste à financer cette montée en puissance. Après une augmentation de capital de 7,9 millions d’euros réalisée par placement privé en septembre 2026, Amoéba sollicite de nouveau ses actionnaires dans le cadre d’une opération d’environ 10 millions d’euros.
Déjà détenteur de 24,9 % du capital, Nice & Green s’est engagé à y souscrire à hauteur de 5,16 millions d’euros, par compensation de créances, ce qui devrait renforcer sa position de premier actionnaire, et monter à 33% ou 34%, selon l'entreprise.
Les dirigeants assurent que la situation a changé: l'entreprise dispose désormais d'un produit homologué et de partenaires commerciaux internationaux. Des avancées qui, selon eux, ne se reflètent pas dans le cours de Bourse.
"Le cours se situe autour de 0,30 euro, soit approximativement son niveau de 2023, lorsque nous avons repris Amoéba. Depuis, la société dispose désormais d’un produit homologué, de clients et de partenaires commerciaux", souligne Benoît Villiers.
La société espère que cette opération sera son "ultime appel" au marché avant d'atteindre l'autonomie financière en 2029. Elle table sur un chiffre d’affaires compris entre 1 et 2 millions d’euros en 2027, puis sur 40 millions en 2030 et 80 millions en 2032.
Pour tenir cette trajectoire ambitieuse, Amoéba devra passer, en quelques années, de revenus encore symboliques à une production commerciale à grande échelle. La société va notamment s'appuyer sur les engagements de volume et de prix négociés avec ses partenaires.
Après 15 années de promesses, de retards réglementaires et de dilutions successives, Amoéba joue donc une partie décisive. Elle doit désormais démontrer sa capacité à vendre à grande échelle afin d'atteindre l'autonomie financière. À défaut, cet "ultime appel au marché" pourrait ne pas être le dernier.
Sujets liés :
A lire aussi